15 de setembro de 2026
Amortizando meu primeiro imóvel
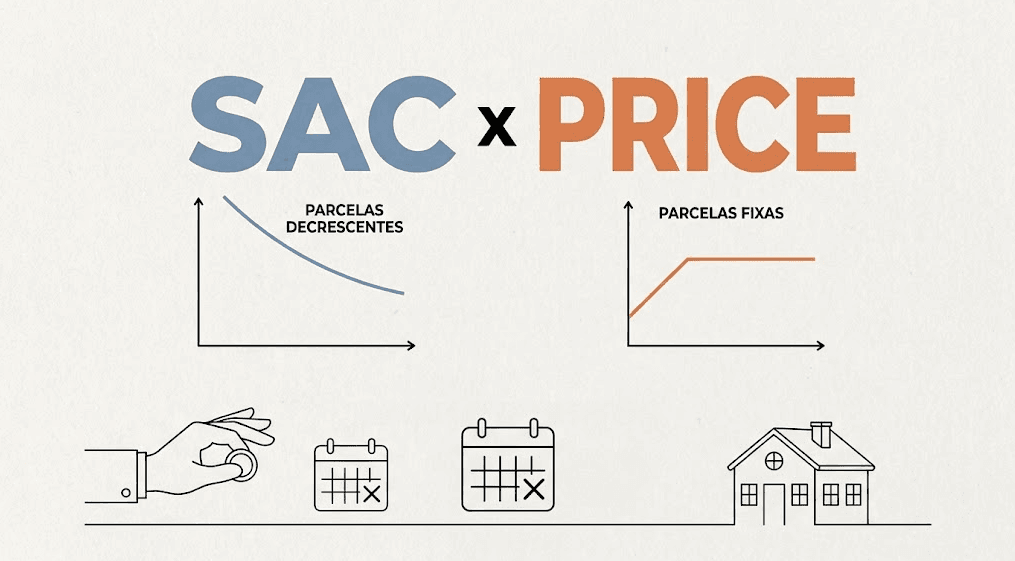
A aquisição de um imóvel através da Sangiorgi Imóveis representa a concretização de um planejamento de vida fundamental. Contudo, a assinatura de um contrato de financiamento bancário dá início a uma longa relação com a instituição financeira, na qual o tempo é o principal multiplicador do custo do dinheiro. O que o senso comum frequentemente ignora é o poder da amortização antecipada para encurtar essa linha de chegada e gerar uma economia substancial.
Antes de pensar em antecipar pagamentos, é necessário compreender a engenharia financeira por trás das prestações. No Brasil, o mercado imobiliário opera majoritariamente com dois sistemas de amortização: o SAC e a Tabela PRICE.
O Sistema de Amortização Constante (SAC) possui uma dinâmica onde as parcelas iniciam com valores mais altos e diminuem gradativamente com o passar dos anos. A lógica desse modelo é que o valor abatido da dívida principal permanece idêntico todos os meses. Como o saldo devedor cai de forma constante, os juros cobrados sobre ele também caem, resultando em um custo total de financiamento menor.
A Tabela PRICE opera de forma inversa e atrai muitos compradores por oferecer parcelas iniciais menores e fixas do início ao fim do contrato. A armadilha matemática desse modelo reside na composição dessas prestações iniciais. Nos primeiros anos, a esmagadora maioria do valor pago pelo cliente serve apenas para quitar os juros do banco, enquanto a dívida real (o saldo devedor) cai em um ritmo extremamente lento. Ao final do contrato, o cliente que optou pela Tabela PRICE terá pago um volume de juros consideravelmente superior ao cliente do modelo SAC.
Independentemente do sistema escolhido no momento da compra, a legislação brasileira é uma aliada poderosa do comprador. O Código de Defesa do Consumidor, através do seu artigo 52, assegura o direito irrenunciável à liquidação antecipada do débito, seja ela total ou parcial, mediante a redução proporcional dos juros e demais acréscimos. Isso significa que o banco é legalmente obrigado a aceitar pagamentos extras e, mais importante do que isso, é forçado a retirar toda a taxa de juros que seria cobrada no futuro sobre o valor antecipado.
É neste ponto que entra a regra de ouro da economia imobiliária. Quando o cliente decide utilizar um recurso extra, como o Fundo de Garantia por Tempo de Serviço (FGTS), o décimo terceiro salário ou uma poupança para amortizar o financiamento, o sistema bancário oferecerá duas opções: reduzir o valor da parcela mensal ou reduzir o prazo total do contrato.
A escolha matemática correta para eliminar juros abusivos é sempre optar pela redução do prazo.
Ao escolher diminuir o valor da parcela, o horizonte de tempo continua o mesmo, frequentemente fixado em trinta anos ou mais. O cliente percebe um pequeno alívio mensal no bolso, mas continuará pagando a taxa de juros do banco incidindo sobre o saldo devedor durante todas essas décadas.
Ao optar por diminuir o prazo do contrato, o cenário muda drasticamente. O dinheiro extra é direcionado para liquidar as últimas prestações do financiamento, exatamente as parcelas que estão projetadas para as décadas seguintes. Como o cliente está pagando uma dívida do futuro no tempo presente, o banco é obrigado a remover todos os juros embutidos nessas cotas finais.
Para visualizar o impacto, basta imaginar um financiamento hipotético com uma prestação atual de R$ 3.000,00. Nos primeiros anos, é comum que cerca de R$ 2.100,00 dessa parcela sejam destinados apenas ao pagamento de juros e seguros, enquanto míseros R$ 900,00 realmente abatem o valor do imóvel.
Se esse mesmo cliente pegar R$ 3.000,00 extras e escolher amortizar o prazo, ele não pagará apenas uma parcela. O sistema buscará as parcelas lá do trigésimo ano, retirará os juros de trinta anos que as engordavam e cobrará apenas o valor seco da dívida. Na prática, com os mesmos R$ 3.000,00, é possível liquidar cinco, oito ou até mais parcelas finais de uma única vez.
Transformar um contrato de trinta e cinco anos em um de dez anos não depende de rendimentos astronômicos. Exige apenas disciplina financeira e a seleção do botão correto no aplicativo do banco. Fazer a amortização no prazo é o maior acelerador de construção de patrimônio disponível no mercado, garantindo a quitação veloz do bem e pavimentando o caminho para que os próximos negócios com a Sangiorgi Imóveis sejam focados na ampliação e diversificação de investimentos.